Cufasoro Finans
Cufasoro Finans
Çalışma masasında finansal hedef planlaması için küçük kartlar dizilmiş
Finansal Hedef Belirleme

Finansal Hedef Belirleme ve Stratejik Planlama

Birikim yapmaya başlamadan önce, bu birikimi neden yaptığınızı bilmek yolculuğun yarısını tamamlamaktır.

Finansal hedefler, harcama alışkanlıklarınızı disipline eden ve size motivasyon sağlayan en önemli çıpalardır. Cufasoro Finans olarak, hayallerinizi somut, ölçülebilir ve ulaşılabilir hedeflere dönüştürmeniz için gerekli yol haritasını sunuyoruz.

Plansız bir ekonomi yönetimi, yönü olmayan bir gemi gibidir ve sizi asla istediğiniz limana ulaştırmaz.

Yöntem

SMART Hedef Belirleme Yöntemi

Finansal hedeflerin başarılı olması için beş ölçütü birden karşılaması gerekir.

S Spesifik

Hedefiniz net ve tanımlanmış olmalı. "Daha fazla para biriktirmek" yerine "Gelecek yılın sonunda 50.000 TL peşinat biriktirmek" gibi somut bir ifade kullanın.

M Ölçülebilir

İlerlemeyi sayıyla takip edebileceğiniz bir hedef koyun. Her ay banka hesabınıza ne kadar aktırdığınızı görmek, disiplininizi korumanızı sağlar.

A Ulaşılabilir

Gelir seviyeniz ve giderlerinizle orantılı bir hedef belirleyin. Aylık 20.000 TL kazançla 100.000 TL'lik bir üç ay hedefi gerçekçi değildir.

R İlgili

Hedefiniz hayatınızın gerçek bir ihtiyacına yanıt vermeli. Sizin için anlam taşımayan bir hedef, zor zamanlarda ilk terk edilen olur.

T Zaman Sınırlı

Bir bitiş tarihi koyun. "Bir gün" diye bir tarih yoktur. "31 Aralık 2026" diye bir tarih vardır ve sizi harekete geçiren de budur.

Bu yöntem, hedefinizi soyut bir istekten çıkarıp takip edilebilir bir projeye dönüştürür. Her ay hedefinize ne kadar yaklaştığınızı görmek, disiplininizi korumanıza yardımcı olur.

Zaman Dilimleri

Kısa, Orta ve Uzun Vadeli Planlama

Hedeflerinizi zaman dilimlerine bölmek, kaynaklarınızı daha iyi yönetmenizi sağlar. Her vade için farklı yatırım araçları kullanmak, risk ve getiri dengesini optimize etmenin anahtarıdır.

1 Yıl içinde

Kısa Vadeli

Acil ihtiyaçlar, tatil planları veya küçük ev eşyaları gibi bir yıl içinde gerçekleşecek hedefler. Likidite burada öncelikli — paranızı mümkün olduğunca hızlı nakde çevirebileceğiniz araçlarda tutun.

Örnek: Acil durum fonu, yıllık tatil, küçük ev tadilatı
3 – 5 Yıl

Orta Vadeli

Ev peşinatı, araç alımı veya mesleki eğitim gibi 3 ila 5 yıllık planlar. Orta vadede hem likidite hem de getiri arasında bir denge kurmak gerekir; vadeli mevduat ve tahvil-bono araçları bu aşamada öne çıkar.

Örnek: Peşinat biriktirme, araç kredisi ödemeleri, eğitim fonu

10+ Yıl ve üzeri

Uzun Vadeli

Emeklilik veya çocukların eğitim fonu gibi 10 yıl ve sonrasını kapsayan hedefler. Uzun vadede enflasyonun aşınmasına karşı koyabilecek büyüme potansiyeli taşıyan yatırım araçları tercih edilmeli.

Örnek: Emeklilik fonu, eğitim birikimi, gayrimenkul yatırımı

Elde tutulan ev bütçe defteri ve kalem
Gider Analizi ve Hedef Uyumu
Önceliklendirme

Hedeflerin Önceliklendirilmesi

Aynı anda birden fazla hedefiniz olabilir ancak kaynaklarınız sınırlıysa önceliklendirme yapmanız hayati önem taşır. Yüksek faizli borçları kapatmak, genellikle yatırım yapmaktan daha öncelikli bir finansal hedeftir.

Acil durum fonu oluşturmak ise tüm planların temel koruma kalkanıdır. Hangi hedefin sizin için daha kritik olduğunu belirleyerek, bütçenizdeki aslan payını o hedefe yönlendirmelisiniz.

Öncelik Sırası
Neden
Yüksek faizli borçlar
Faiz maliyeti getiriyi aşar
Acil durum fonu
Planları koruyan temel kalkan
Kısa vadeli birikim hedefi
Yakın tarihli, düşük risk
Uzun vadeli yatırım
Büyüme potansiyeli önceliği

Gider Analizi ve Hedef Uyumu

Hedeflerinizle yaşam tarzınızın uyumlu olması gerekir; aksi takdirde planlarınız kağıt üzerinde kalır. Aylık harcamalarınızı inceleyerek, hedefinize ulaşmak için ne kadar fedakarlık yapabileceğinizi netleştirmelisiniz.

Bazen hedefinize ulaşma süresini uzatmak, bazen de harcamalarınızdan kısmak zorunda kalabilirsiniz. Gerçekçi bir analiz, motivasyonunuzun kırılmasını önler ve sürdürülebilir bir birikim alışkanlığı kazandırır.

Araç Seçimi

Hedefe Uygun Yatırım Aracı Seçimi

Her hedef, kendisine uygun bir yatırım aracıyla desteklenmelidir. Hedefinizin vadesi ile yatırım aracının likidite durumu arasındaki uyum, paraya ihtiyacınız olduğunda zarar etmenizi engeller.

Hedef Vadesi
Uygun Araçlar
Risk Profili
Kısa vade 0–12 ay

Vadeli mevduat, likit fon, kısa vadeli tahvil

Düşük risk
Orta vade 1–5 yıl

Tahvil-bono, altın, dengeli yatırım fonları

Orta risk
Uzun vade 10+ yıl

Hisse senedi, gayrimenkul, emeklilik fonları

Yüksek risk

Örneğin, 6 ay sonra kullanacağınız bir para için yüksek riskli hisse senetlerine girmek yanlış bir strateji olabilir. Uzun vadeli hedefler için ise hisse senedi veya gayrimenkul gibi büyüme potansiyeli olan araçlar tercih edilmelidir.

İlerleme

İlerleme Takibi ve Revizyon

Finansal hayat statik değildir; piyasa koşulları veya kişisel durumunuz değiştikçe hedeflerinizi güncellemelisiniz. Aylık veya üç aylık periyotlarla ilerlemenizi kontrol etmek, hedeften sapmaları erkenden fark etmenizi sağlar.

Eğer hedefinize beklediğinizden hızlı ulaşıyorsanız, çıtayı yükseltebilir veya yeni bir hedef ekleyebilirsiniz. Beklenmedik olumsuzluklarda ise pes etmek yerine planı esnetmek en profesyonel yaklaşımdır.

Motivasyon

Motivasyonu Korumak ve Küçük Zaferler

Uzun soluklu hedeflere ulaşmak sabır gerektirir ve bazen yolda yorulabilirsiniz. Bu yüzden büyük hedeflerinizi küçük parçalara bölerek her aşamada kendinizi ödüllendirmek önemlidir.

Örneğin, 100.000 TL biriktirme yolunda ilk 10.000 TL'ye ulaştığınızda bunu küçük bir başarı olarak kutlayın. Bu psikolojik destek, sizi yolun sonuna kadar enerjik tutacak ve disiplinden kopmanızı engelleyecektir.

Aile

Aile İçi Hedef Birliği

Eğer bir aileyseniz, finansal hedeflerin ortaklaşa belirlenmesi ve herkesin sürece dahil edilmesi başarının anahtarıdır. Eşlerin farklı hedeflere odaklanması, bütçede çatlaklara ve motivasyon kaybına yol açabilir.

Çocukların da yaşlarına uygun şekilde bu sürece katılması, onlara erken yaşta finansal bilinç kazandırır.

Ortak bir amaç için birlikte hareket etmek, hem ekonomik hem de duygusal bağları güçlendirir.

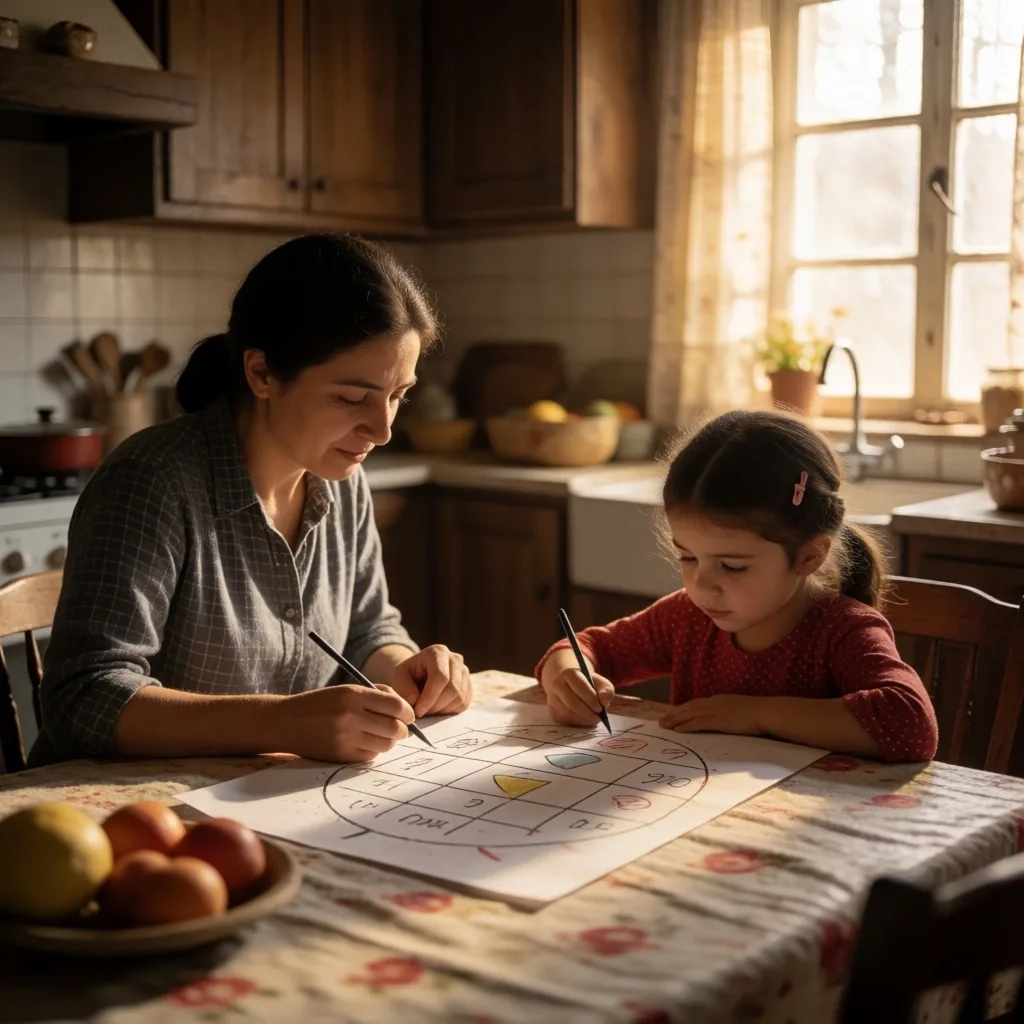
Aile, mutfak masasında birlikte bütçe planlaması yapıyor
Ortak finansal planlama
Sıkça Sorulanlar

Hedef Belirleme Hakkında Merak Edilenler

Birden fazla finansal hedefi aynı anda takip edebilir miyim? +

Evet, ancak kaynaklarınızı her hedefe doğru oranda dağıtmanız gerekir. Önceliklendirme yapmadan tüm hedeflere eşit pay ayırmak, hiçbirine tam ulaşamamanıza yol açar. En kritik hedeften başlayın ve her biri için ayrı bir hesap veya kalem tutun.

Enflasyon yüksekken hedef belirlemek mantıklı mı? +

Hedef belirlemek tam da bu yüzden daha önemli hale gelir. Enflasyon ortamında hedefinizin tutarını düzenli olarak güncellemek ve yatırım aracınızın getirisinin enflasyonu aşmasını sağlamak gerekir. Statik kalan bir hedef, zamanla erir.

Hedefe ulaşamadığımda ne yapmalıyım? +

Önce süreyi uzatmayı düşünün; hedefi iptal etmek bir çözüm değildir. Sonra giderlerinizi gözden geçirin ve hedef tutarını mevcut gerçekliğe göre revize edin. Beklenmedik olumsuzluklarda planı esnetmek, pes etmekten her zaman daha verimli bir yaklaşımdır.

Acil durum fonu ne kadar olmalı? +

Genel kabul gören yaklaşım, aylık giderlerinizin 3 ila 6 katı kadar bir tutarı acil durum fonu olarak ayırmaktır. Gelirinizin tek kaynaktan gelmesi veya iş güvencesinin düşük olduğu durumlarda bu miktarı 9–12 aya kadar çıkarmak daha güvenli olacaktır.

Sonraki Adım

Hedeflerinizi Listeleyin

Bir kalem, bir kağıt ve beş dakika. Bugün, ulaşmak istediğiniz finansal hedefleri yazın. Geri kalanını birlikte planlayalım.

Sorularınız için: [email protected] · +90 212 319 1000